미국에 살면서 아이 키우는 집이라면 요즘 한 번쯤은 들어봤을 이름, 트럼프 어카운트. 처음 들었을 땐 이게 또 무슨 홍보성 정책인가 싶었는데, 찾아보니 실제로 2026년 7월 4일부로 시행에 들어간 연방 정책이었음. 자식 계좌를 새로 만들어야 하나 고민하는 사람들 많을 것 같아서, 아는 만큼 정리해본다.
트럼프 어카운트가 뭐길래
- 한 문장으로 정리하면, 아이 이름으로 만드는 세금 혜택형 투자계좌
- 성격 자체는 트레디셔널(traditional) IRA(개인은퇴계좌)의 한 종류인데, 성인용 IRA랑 달리 아이가 소득이 없어도 만들 수 있다는 게 제일 큰 차이
- 18세 전까지는 “성장기(growth period)”라서 미국 주식 인덱스펀드에만 투자됨 (채권·해외자산 선택 불가)
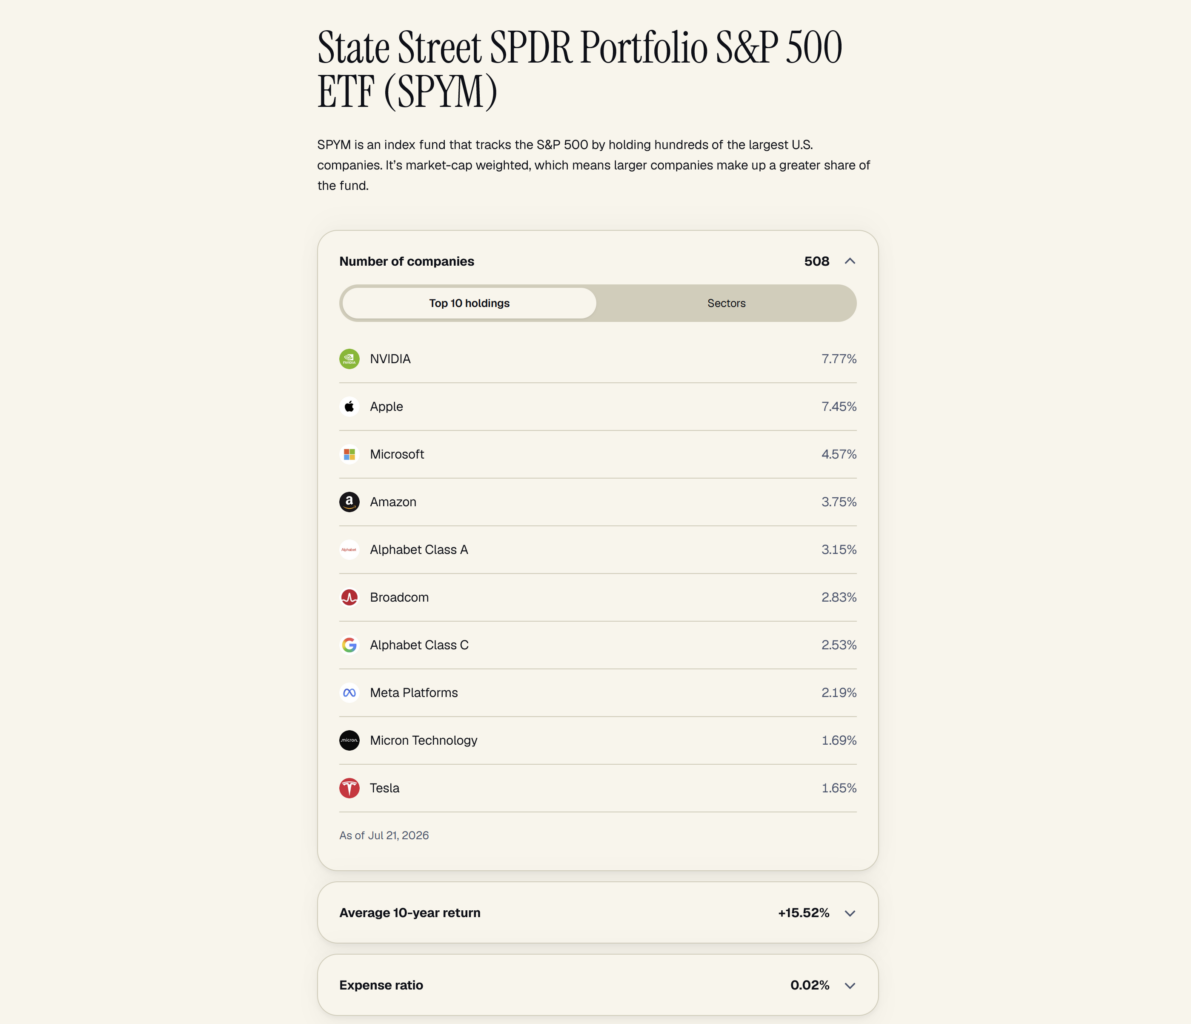
- 출시 시점 기본 투자처는 SPYM 하나였고, 재무부가 IVV·VTI·SPTM·ITOT까지 4개 펀드를 추가 승인해 곧 선택 가능해질 예정
- 18살이 되는 해 1월 1일부터는 일반 트레디셔널 IRA로 자동 전환되고, 그때부터는 일반 IRA 인출 규정을 그대로 따름
누가 받을 수 있나 – 자격 조건
기본 조건은 두 가지
- 만 18세가 안 된 아이일 것
- 취업 가능한(work-authorized) 사회보장번호(SSN)를 갖고 있을 것
이 조건만 맞으면 누구든 계좌 자체는 열 수 있다. 영주권이든, 한국에 살든 일단 이 두가지 조건만 갖추면 계좌를 열 수 있다. 문제는 정부가 주는 1,000달러 종잣돈은 조건이 좀 더 까다롭다는 점이다.
얼마나 넣어주나 – 정부 지원금과 기부금
1) 연방정부 1,000달러 파일럿 지원금 2025년 1월 1일부터 2028년 12월 31일 사이에 태어난 미국 시민권자 아이한테만 해당된다. 이 기간에 안 태어났으면 이 돈은 못 받는다.
2) Dell 재단 기부금 250달러 2024년 12월 31일 이전에 태어나서 정부 지원금 대상은 아니지만, 만 10세 이하이고 중위소득 15만 달러 미만 지역(zip code)에 거주하는 아이라면 이 기부금 대상이 될 수 있다. 최대 2,500만 명의 아동에게 지급될 예정이라고 한다.
개인소득 기준이 아니라 거주지역의 중위소득이므로 아래 사이트에서 자격조건을 확인해보고 해당이 되면 가입을 서두르자.
자격조건 확인: https://investamerica.org/dell/
3) 그 외 자선단체·주정부 기부 Dalio 재단이 코네티컷주 아이들 대상으로 250달러씩 주기로 한 것처럼, 지역이나 단체별로 별도 기부 프로그램이 추가로 생길 수 있다. 이런 건 시기와 조건이 프로그램마다 다르니 개별 확인이 필요하다.
4) 개인/가족 납입 부모, 조부모, 본인 등 누구든 계좌에 돈을 넣을 수 있는데, 성장기 동안 연간 합산 5,000달러 한도가 있다. 이 금액은 2027년 이후로는 물가에 연동해서 조정된다고 한다.
5) 고용주 기여 회사가 직원이나 그 자녀의 계좌에 연 2,500달러까지 세전으로 넣어줄 수 있다. 단, 이 금액은 위에서 말한 5,000달러 한도 안에 포함되는 금액이다.
💰 헷갈리는 $5,000 한도, 세금 구조 정리
1. $5,000 한도, 뭐가 포함되고 뭐가 안 되나
① 한도에 포함 안 되는 것
- 정부 $1,000 파일럿 기여금
- 주·지방·부족 정부(tribal government) 또는 501(c)(3) 자선단체의 적격 일반 기여금 (예: Dell 재단 $250)
- 다른 트럼프 어카운트에서 넘어온 롤오버(초기 수탁기관에서 다른 증권사로 계좌를 통째로 옮기는 것. 새 돈이 아니라 있던 돈이 자리만 옮기는 거라 한도에 안 잡힘. 단, 실제 롤오버 기능은 아직 대부분 증권사에 없고 2027년은 돼야 열릴 전망)
② 한도에 포함되는 것
- 부모, 조부모, 친척, 본인 등 개인 기여금
- 고용주 기여금 (별도로 연 $2,500 자체 상한도 있음)
→ 즉 정부 $1,000 + Dell $250 + 부모·조부모 합산 $5,000을 다 넣어도 초과 아님. $5,000은 “개인 + 고용주가 넣는 돈”에만 적용되는 한도.
2. 뭐가 세금 붙고, 뭐가 안 붙나
① 비과세 (세금 안 붙음): 부모, 조부모, 친척, 친구 등 개인이 직접 낸 돈
- 누구 손을 거치든 상관없음 — 할머니가 직접 이체하든, 딸한테 보내서 딸이 넣든 개인 돈이면 똑같이 비과세
② 과세 대상 (나중에 인출·전환 시 소득세)
- 정부 $1,000
- Dell 재단 $250
- 고용주 기여금
- 투자 수익
3. 고용주 기여금, 어떻게 알 수 있나
① 자동으로 받는 혜택 아님 — 회사가 “Trump Account Contribution Program”이라는 별도 제도를 자체 도입해야 실행됨 (401(k) 매칭처럼 회사마다 다름)
②회사가 도입했다면:
- 직원 통지 의무 있음
- 매년 1월 31일까지 전년도 기여 내역 서면 통지
- 2026년 W-2 Box 12, 코드 “TA”로 표시
- 아직 시행 초기(2026.7.4~)라 준비 안 된 회사도 많음 → HR/베네핏 담당 부서에 직접 문의하는 게 제일 확실
4. 초과 납입 조심하기
- $5,000 한도는 부모·조부모·친척·고용주 낸 돈 전부 합산한 금액
- 시스템이 실시간으로 막지 않을 수도 있음. 초과분이 반환된다는 소리도 있지만, 패널티를 안내는 확실한 방법은 애초에 초과하지 않도록 관리하기
- 세금 신고 마감일(다음 해 4/15, 연장 시 10/15)까지 초과분+수익 빼내면 → 페널티 없음
- 기한 넘기고 방치하면 → 매년 6% 소비세(Excise Tax)가 뺄 때까지 계속 붙음
- 초과분 계산 방식은 일반 IRA 계산법과 완전히 같지는 않다고 안내됨
- 가족 여러 명이 각자 넣는 게 초과의 가장 흔한 원인 → 한 사람이 총액 관리하는 걸 추천
- 앱에 들어가면 한도를 확인할 수 있어 관리 편함
5. 연간 $5,000의 ‘연간’의 기준
여기서 1년은 세금연도(tax year)가 아니라 캘린더 연도(1/1~12/31) 기준이다. 예를 들어 12월에 $3,000, 다음 해 1월에 $2,500을 넣었다면 각 연도별로 따로 계산되니까 초과가 아니다. (참고로 세금 신고 마감일까지는 초과분을 빼낼 수 있는 “유예 기간”일 뿐이지, 한도 자체를 계산하는 기준은 아니다.)
신청 방법 – Form 4547이 핵심
신청 경로는 크게 두 가지
- IRS Form 4547 (Trump Account Election) 작성해서 제출(IRS에서 한방에 하는 걸 추천한다. 트럼프어카운트 사이트에서 가입 후, IRS에 돌아와 추가로 할 절차가 어차피 있기 때문이다)
- trumpaccounts.gov 온라인 포털에서 직접 신청
Form 4547은 종이 또는 IRS 개인 계정(ID.me 로그인)으로 전자 제출 가능, 2025년분 세금 신고서와 함께 제출도 가능
신청 순서
- IRS 계정 로그인 또는 새로 생성 (ID.me 인증 필요): 부모 신분증, SSN이 필요하다. 서류작성은 간단했는데, 이 ID.me 생성하는데 조금 시간이 걸렸다. 부모인증 하면서 내 신분증과 실시간 얼굴 사진 촬영으로 대조를 하는 과정이 있다. 컴퓨터에서 신청을 하다가 휴대폰으로 내 얼굴 사진을 찍어야 하는데, 카메라 허용을 눌러도 계속 오류가 나는거다. 모바일 웹 브라우저 설정에 들어가서 카메라를 허용하니 그제서야 얼굴 사진을 찍을 수 있었다.
- Form 4547 작성 — 아이의 생년월일, 주소, SSN 정보 입력
- 제출 후 접수 상태는 IRS 계정에서 실시간 확인 가능(상태 변경 시 이메일을 받기 때문에 굳이 확인할 필요 없다. 사실 IRS에서 확인 가능하다고 해서 들어갔는데, 어디서 확인해야 되는지 헤매다 결국 못 찾았다)
계좌가 열리면 관리는 Trump Accounts 공식 앱으로 한다. 이 앱은 애플 앱스토어·구글 플레이에서 다운로드할 수 있다. Form 4547 작성이 먼저 끝나야 앱 가입도 가능한 구조다.
주의할 점 하나. 출시 초기에는 계좌를 어느 금융기관에 둘지 가족이 직접 선택할 수 없고, 재무부가 지정한 수탁기관(custodian)이 자동으로 배정된다. 나중에 초기 입금이 끝난 뒤에는 원하는 증권사로 잔고를 옮기는 게 가능하다고 안내되어 있다.
신청자 우선순위: 법정후견인 → 부모 → 성인 형제자매 → 조부모
한 명이 완료하면 중복 신청 불가, 계좌는 아이 1인당 1개만
돈은 언제, 어떻게 꺼낼 수 있나
성장기 동안(18세 이전)은 원칙적으로 인출 불가.
예외: 계좌 롤오버, 명의자 사망, 초과 납입분 반환
18살 되는 해 1월 1일부터 → 일반 트레디셔널 IRA 규정 적용
즉, 59.5세 이전 인출 시 소득세 + 10% 조기인출 페널티(첫 집구매 등 예외의 경우가 있음)
529플랜이랑 헷갈리지 말 것
교육비 저축용으로 익숙한 529플랜이랑 성격이 다르다. 529는 교육비 인출 시 세금 혜택이 있는 반면, 트럼프 어카운트는 인출할 때 일반 소득세가 그대로 부과된다. 대신 트럼프 어카운트는 교육비뿐 아니라 은퇴자금, 창업자금 등 더 폭넓은 용도로 설계됐다는 차이가 있다. 두 계좌 서로의 대체재로 볼 것이 아니라 병행해서 쓰는 걸 고려해 볼 만도 할듯.
참고로 대학 학자금 지원(FAFSA) 산정 시 트럼프 어카운트 잔액이 학생 본인 자산으로 보고되어 불리하게 작용할 가능성이 있다는 분석이 나오고 있다. 다만 교육부가 아직 트럼프 어카운트를 FAFSA에 어떻게 보고할지 공식 가이드라인을 발표하지 않았기 때문에 확정된 규정은 아니다. 일반 IRA처럼 은퇴계좌로 분류되어 자산에서 제외될 가능성과, 학생 명의 투자자산으로 취급되어 잔액의 약 20%가 산정에 반영될 가능성이 모두 거론되고 있다. 따라서 최종 지침이 나올 때까지는 확인이 필요한 상황.
신청 전에 체크해볼 것
- 우리 아이가 2025~2028년생인지 (1,000달러 대상 여부)
- 거주 지역 zip code가 Dell 기부금 조건에 해당하는지(참고로 계좌 개설 후 지급까지는 1~2달이 걸릴 수 있다고 하니 여유를 갖고 기다려보자)
- 이미 다른 가족이 신청 절차를 밟고 있는 건 아닌지 (중복 신청 불가)
- 529플랜 등 기존에 쓰던 저축 수단과 병행할지, 우선순위를 어떻게 둘지
신청 자체는 특별히 복잡하진 않은데, 세금 처리나 인출 시점 규정은 아직 IRS가 추가 가이드라인을 낸다고 예고한 상태라 계속 바뀔 여지가 있다. 큰 결정 앞두고 있다면 세무사나 재정상담사에게 한 번 확인 받는 게 안전할 듯.